Преимущества и недостатки покупки вторичного жилья в ипотеку
По статистике, более 50% покупок жилья в ипотеку затрагивают вторичную недвижимость. Рассмотрим, какие плюсы и минусы есть у такого вида кредитования и что необходимо принимать в учет.
Преимущества покупки
Люди предпочитают брать вторичную недвижимость в ипотеку по таким причинам:
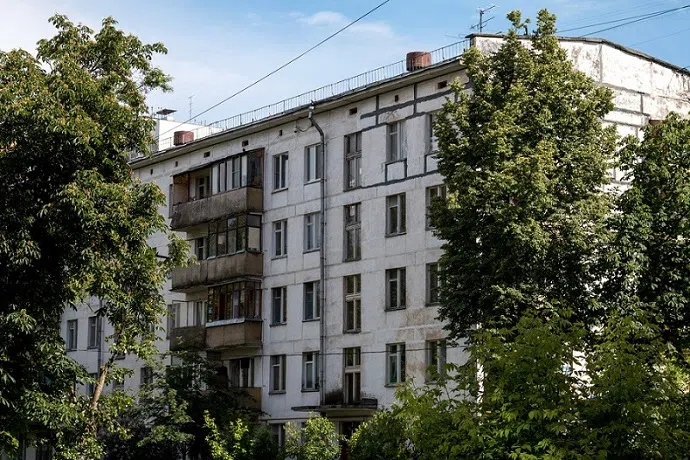 Сразу после покупки можно переезжать в новую квартиру и спокойно обустраиваться. В случае с новостройками вам бы пришлось ожидать завершения строительства, тратить время и деньги на основательный ремонт. Вряд ли квартира, которой до вас владели другие люди, полностью вас устроит, однако в будущем вы сможете сделать любой косметический ремонт.
- Много различных вариантов. Если в случае с новостройками застройщики предлагают ограниченный перечень жилья, то квартир на вторичном рынке намного больше.
- Расположение. При покупке жилья в новостройке людям приходится мириться с отсутствием инфраструктуры: только в течение нескольких лет в округе будут появляться магазины, детские сады, школы и другие учреждения. Что касается жилья на вторичном рынке, то оно уже находится в районе с развитой инфраструктурой.
- Выгодные условия кредитования. Программы по ипотечному кредитованию на вторичное жилье предлагают заемщикам оптимальные процентные ставки – 8-15%. Размер первого взноса составляет от 10% от стоимости жилья. Оформить ипотеку можно на удобный для себя срок. Для банков кредитование вторичной недвижимости даже выгоднее, поскольку нет рисков недостроя, как в случае с новостройками.
Условия по ипотеке на вторичное жилье в 2023 будут еще привлекательнее! Убедитесь в этом прямо сейчас.
Недостатки приобретения вторичного жилья в ипотеку
Несмотря на все плюсы, вторичное жилье все же обладает своими недостатками:
- Возможные проблемы с юридической чистотой квартиры. Даже если заказать всевозможные справки на жилье, спустя время вы рискуете столкнуться с отсутствовавшими наследниками, родственниками и другими людьми, которые претендуют на квартиру.
- Требования к жилью. Квартира на вторичном рынке не должна быть старой, ветхой, нарушающей санитарные требования. Все необходимые коммуникации должны быть исправны. Сотрудники банка проверят условия проживания, и если жилье не соответствует базовым требованиям, то вы не сможете оформить на него ипотеку.
- Проблемы при поиске продавца. Далеко не все собственники недвижимости готовы продавать жилье покупателю, который планирует оформлять ипотеку. Одной из причин этого выступает стремление продавца уменьшить налог на прибыль, а в оформлении документов ему придется указывать целую стоимость жилья.
Если вы планируете купить комнату в общежитии, коммуналке или «гостинке», то банк вряд ли одобрит вам ипотеку. Жилье должно обладать отдельным входом, санузлом, кухней, водопроводом, электричеством, газом. Если износ дома больше 50%, то для банка это рискованно, ведь неизвестно, что будет с жильем в последующие 15-20 лет.
Также банки неохотно выдают кредиты на жилье в домах с деревянными перекрытиями, которые могут сломаться, сгореть или сгнить.
В любом случае вторичное жилье будет подвергнуто тщательной проверке.